
令和8年度の税制改正により、令和9年分の所得税から青色申告特別控除の見直しが行われ、控除額の上限が最大75万円に引き上げられます。デジタル化に対応することで節税メリットが大きくなる一方、従来のやり方のままだと控除額が減額されるリスクもあります。
今回は制度改正の要点を整理するとともに、「やよいの青色申告 オンライン」など確定申告向け製品を展開する弥生株式会社への取材を交え、実務対応のポイントを解説していきます。
※記事の内容は2026年9月時点の情報です
- 弥生株式会社 野上 玲央様
控除額が最大75万円へ、55万円控除は廃止
令和9年分(令和10年に行う確定申告)からの青色申告特別控除では、デジタル化の度合いによって控除額が「75万円」「65万円」「10万円」の3段階に整理され、従来の55万円区分は廃止となります。
書面(紙)申告で65万円控除を受けていた方は、令和9年分以降、書面申告のままでは10万円控除に減額されます。簡易簿記で10万円控除を受けていた高収入の方は、不動産所得(事業的規模の場合のみ)又は事業所得に係る前々年(2年前)の収入金額が1,000万円を超える場合、10万円控除すら適用対象外(控除ゼロ円)となります。不動産所得で業務的規模の場合は改正前と同様に10万円控除を適用できます。
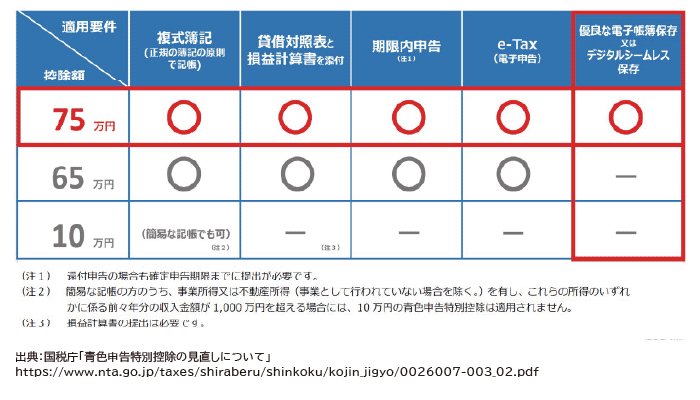
出典:国税庁「青色申告特別控除の見直しについて」
https://www.nta.go.jp/taxes/shiraberu/shinkoku/kojin_jigyo/0026007-003_02.pdf
今回は、青色申告特別控除の上限が65万円から75万円に引き上げられるという法改正についてお話を伺っていきます。まず、改正の概要から教えてください。
野上様(以下、野上):現在65万円となっている青色申告特別控除の上限額が、令和9年分の所得税、つまり令和10年3月15日期限の確定申告から75万に引き上げられます。ただし、控除額が単純に引き上がるわけではありません。国税庁が求める要件、具体的には「e-Taxによる電子申告」と「優良な電子帳簿の保存」または「デジタルシームレス保存」の両方を満たすことが条件になります。
逆に、これまで65万円の控除を受けていた方が要件を満たさず書面で提出した場合には、控除額が10万円まで下がってしまいます。デジタル化を後押しする狙いから、75万円への引き上げが行われました。
今回の75万円への引き上げは、要するにe-Taxを普及させること、電子帳簿保存への対応が最大の目的、ということですね。
野上:おそらく、記帳や申告のデジタル化を進めたいという国税庁の狙いがあると考えています。特別控除という形で納税者にメリットを届けることで、電子的な記帳・保存とe-Taxでの申告を行う事業者を増やしたい、という意図があるのだと思います。
もともと10万円控除を受けていた方についても、前々年の収入金額が1,000万円を超える場合、簡易な帳簿のままでは控除額がゼロ円になってしまうということでしょうか。
野上:その通りです。前々年の事業所得に係る収入金額が1,000万円を超えている場合、簡易な帳簿の付け方のままでは特別控除がゼロ円になります。控除を受けるには複式簿記での記帳とe-Taxでの申告、この二つが必要になるということです。「やよいの青色申告 オンライン」は複式簿記での記帳がしっかり行われる製品ですので、ご利用いただければ問題ないと思います。
75万円控除を受けるには
75万円の控除を受けるためには、65万円の要件(複式簿記+期限内e-Tax申告)に加え、以下のいずれかを満たす必要があります。
【優良な電子帳簿保存】
一定の厳しい基準を満たした会計ソフトで日々の帳簿(仕訳帳・総勘定元帳など)を記録・保存する方法。
① 訂正・削除・追加の履歴が自動で残るシステムであること
② 帳簿間で相互関連性があること
③ 日付・金額・取引先による検索機能が備わっていること
【デジタルシームレス保存】
請求書データなどの電子取引データを、会計ソフト等へ自動連携(API連携など)させてそのまま保存する、より進んだデジタル管理手法。
e-Taxの普及率自体は上がってきていると思いますが、電子帳簿保存については、一般の利用者からすると馴染みが薄い部分もあると思います。「やよいの青色申告 オンライン」ユーザーに向け、工夫されている点はありますか。
野上:優良な電子帳簿の要件としては、訂正や削除の履歴が残ること、帳簿間の関連性が明確で検索ができることなどが求められます。利用者が日常的に意識する部分ではありませんが、製品側でこの要件をきちんと担保しておくことが重要です。
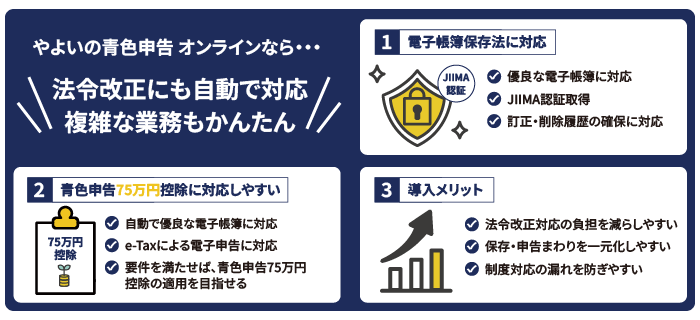
「やよいの青色申告 オンライン」では初期設定で電子帳簿保存の設定がオンになっているので設定を意識する必要はありません。
自動的に電子帳簿保存法の要件を満たしてくれるのは、非常にありがたいですね。
野上:現在白色申告をされていて、令和9年分から青色申告に変更される方もいらっしゃると思います。移行時に優良な電子帳簿保存の設定は自動でオンになります。念のためユーザー様には設定状態をご確認いただき、控除を受けられるようにしていただきたいです。
「デジタルシームレス保存」という実務についても伺いたいのですが、これは電子帳簿保存とは別の話でしょうか。
野上:別の制度になります。デジタルシームレス保存は、デジタルインボイスや預貯金口座の決済データなど、電子取引で発生したデータを手作業を挟まずに自動で会計システムへ連携・保存する仕組みで、国税庁長官が定める基準に適合したシステムを使うことが要件です。e-Tax申告を行った上で、優良な電子帳簿保存またはデジタルシームレス保存のいずれかを満たせばよい、という制度設計になっています。
弥生としては、75万円控除を受けるための実務対応として、現時点では優良な電子帳簿保存での対応を軸にしています。
【実務のポイント】
デジタルシームレス保存は、銀行口座連携やカード連携など自動連携できる取引の一部だけを対象にすることも可能で、連携できない現金取引などは手入力のまま併存させてよいとされている。連携後に金額や勘定科目を修正しても、保存要件そのものには影響しない。ただし、いずれのルートを選ぶ場合も、要件を満たした会計システムを導入するコストが発生する点は共通のデメリットである。
優良な電子帳簿の保存とデジタルシームレス保存 どちらが導入しやすい?
優良な電子帳簿は、記帳要件を満たした会計システムを使用して作成し、電子データで保存します。メリットとしては、過少申告加算税の軽減※、検索性・業務効率の向上、内部統制・改ざん防止が挙げられます。優良な電子帳簿はパソコンを使用することに抵抗感がない方なら導入可能ですので、取り組みやすいでしょう。
(※)過少申告加算税の軽減は適用を受けようとする税目に係る全ての特例国税関係帳簿を優良な電子帳簿保存をする必要があります。
デジタルシームレス保存は、電子取引で受け取った請求書や領収書などのデータを手作業を一切挟まずに自動で保存し、同時に会計システムの帳簿へと直接連携・記録するため、ヒューマンエラーの撲滅、業務効率の向上がメリットです。銀行APIや特定の請求書管理システム(Peppol対応など)を組み合わせて連携させる必要があるため初期設定が導入のボトルネックとなりやすいと思われますが、最初の設定を税理士側でサポートする余裕があるのであれば、比較的導入しやすいといえます。顧客と相談の上、どちらで75万円控除を受けるのかを決定することになります。
事業所得や不動産所得を扱っている事業者は、弥生で優良な電子帳簿として保存を行い、e-Taxで申告すれば、75万円控除自体はそれほどハードルの高いものではない、というイメージでよいでしょうか。
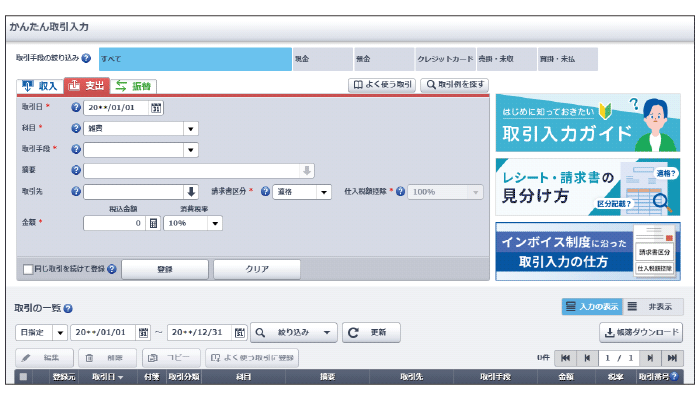
野上:そうですね、ハードルは高くないと思います。記帳自体も、複式簿記の知識がなくてもわかるような「かんたん取引入力」の機能がありますし、証憑をアップロードしていただければ、そこから仕訳を推論する機能も動きますので、仕訳登録をなるべく簡易に行えるようにしています。(下図参照)
e-Taxの申告も製品内から行える動線を用意していますので、「やよいの青色申告 オンライン」を使っていただければ、そこまで複雑にはならないと考えています。
優良な電子帳簿保存の要件を満たす会計ソフト自体は、意外と多くないのでしょうか。
野上:シェアを持つ他社でも対応している会社は複数ありますが、使いやすさと価格の面で、まず簡単に試していただけるという点では弥生に優位性があると考えています。
75万円控除に「対応している」というのは、製品が法令上の機能要件を満たしているという意味なのか、利用者が所定の操作を行えば一連の対応が完了するという意味なのか、どちらでしょうか。
野上:両方の意味を含みます。優良な電子帳簿保存の要件は製品側の機能要件として満たす必要があり、弥生はこれを満たしています。
一方でe-Taxの申告については、利用者自身がe-Taxで申告を行う操作をしていただく必要があります。途中まで製品内できちんと対応していても、最終的に書面で提出してしまうと控除は受けられませんので、この点は利用者にしっかり周知していく必要があります。
期限内にe-Taxで送信が条件で、確定申告期限後の提出では控除を受けられない、ということでよいでしょうか。
野上:その通りです。要件として明記されていますので、確定申告期限後の提出では65万円以上の特別控除は受けられません。
JIIMA認証というものがありますが、これはどのようなものなのでしょうか。
野上:JIIMA認証は、先ほどお伝えした優良な電子帳簿保存の要件を満たしているかどうかについて、第三者機関から承認を得ていることを証明する制度です。「やよいの青色申告 オンライン」はこのJIIMA認証を受けていますので、優良な電子帳簿保存に対応した製品であることは、すでに客観的に認められている状態です。
【実務のポイント】
JIIMA認証は、電子帳簿保存法上の機能要件を満たしていることを第三者機関が確認する認証であり、75万円控除の適用そのものを保証するものではない。控除を受けるには、認証取得済みの製品を使うことに加えて、利用者自身がe-Tax申告・期限内提出・届出などを適切に行う必要がある。
今後のスケジュール
改正が適用されるのは令和9年1月1日以降の取引からですが、令和8年中から準備をしないと間に合いません。事業主が自分で申告する場合には、マイナンバーカードがあるだけでなく、電子証明書が期限切れになっていないことを確認する必要があります。
この75万円の控除を受けるには、届出書の提出が必要なんですよね。
野上:優良な電子帳簿で75万円控除を受ける場合は、「国税関係帳簿の電磁的記録等による保存等に係る75万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書」、もしくは、「国税関係帳簿の電磁的記録等による保存等に係る過少申告加算税の特例の適用を受ける旨の届出書」の提出が必要となります。
デジタルシームレスの場合は、「電子取引の取引情報に係る電磁的記録に係る重加算税の加重措置の不適用の特例及び75万円の青色申告特別控除(個人事業者)の適用を受ける旨の届出書」を、適用を受ける年分の確定申告期限までに税務署へ提出する必要があります。
なお、すでに優良な電子帳簿保存による65万円控除を受けている方については、75万円への切り替えにあたって、この届出書の提出は不要とされています。
すでに「優良な電子帳簿保存による」65万円控除を受けている方は届出書の提出が不要というのは、単に現在65万円控除を受けているだけではダメということですよね。気を付けないといけないポイントになりますね。
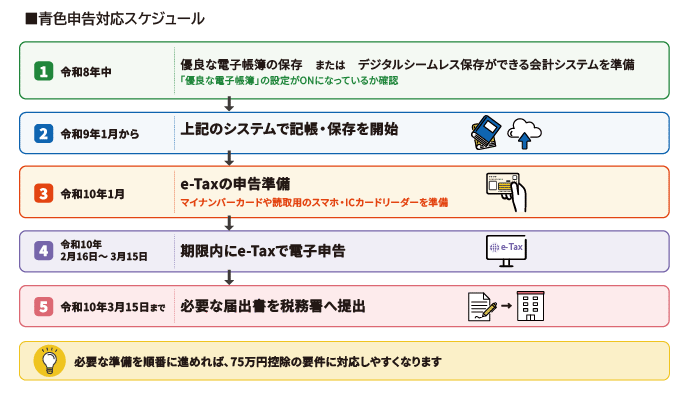
実務上の注意点
1. 優良電子帳簿の要件は「1月1日~12月31日の1年間、一貫してシステムが稼働していること」が原則である。年度途中で優良電子帳簿の要件に対応した会計ソフトに乗り換えるのでは遅いので注意が必要。
2. 優良電子帳簿の要件には「取引年月日・金額・取引先」で複合検索できることが必要である。売掛帳や仕訳帳を入力する際、面倒だからと取引先名を「空欄」や「その他」のまま固定して入力し続けていると、税務調査時に「必要な検索能力を満たしていない帳簿」とみなされ、要件違反で否認されるリスクがある。
3. デジタルシームレス保存ルートを狙う場合、経費のPDFファイルをパソコンの適当なフォルダに保存しただけでは要件を満たさない。データが改ざんされないシステム(修正削除履歴が残る、または不可のシステム)を使い、仕訳帳のデータと元の電子請求書データが双方向に紐づいて検索できること(関連性の確保)が必要になる。
4. 会計ソフトからExcelやCSVに出力して保存する方法は、優良な電子帳簿の要件としては認められない。
5. 税理士や会計事務所に記帳代行(代理入力)を依頼している場合でも、電子帳簿保存法における保存要件を最終的に管理・満たすべき「法律上の保存義務者」は事業者自身である。税務調査は原則として事業者のオフィス等で行われるため、税理士が入力した会計データや保存されたPDFを、自社のパソコンやディスプレイでいつでも画面表示・印刷できる状態にしておく必要がある。
6. パソコンを買い替えた場合や会計ソフトを変更した場合も、移行後のデータをすぐに画面確認・印刷できる状態を維持しておく必要がある。クラウド会計ソフトを解約すると過去データにアクセスできなくなる可能性もあるため、その場合は当面閲覧が行える方法を確認する、あるいは電子データでの保存がどうしても困難な場合は紙に出力して保存する対応(電子帳簿保存法取扱通達4-40)も選択肢になる。
これから新規で青色申告を始める方の場合、1月1日から青色申告としてきちんと記帳していないと、その年は優良な電子帳簿の対象期間に該当しない可能性がある、ということですよね。
野上:その通りです。年度の途中で電子帳簿保存の設定を有効にすることはできますが、会計期間の全体を通じて優良な電子帳簿で入力していない場合、その年は最大でも65万円の控除にとどまります。
1月1日からオンにしてしっかり記帳する、という点が国税庁から通達されています。
過去日付の仕訳をあとからまとめて入力した場合、要件を満たすのでしょうか。
野上:優良な電子帳簿は、通常の業務処理期間(原則として2ヶ月以内)に記帳することが要件とされています。1月1日から優良な電子帳簿の設定にしておき、その業務処理期間内に記帳していただければ要件を満たしますが、年に一度、まとめて記帳するようなケースでは、この通常の業務処理期間を大きく超えることになります。
税理士が確定申告の依頼を受けるケースでは、翌年の1月や2月にまとめて資料を受け取り、一気に年間分の取引を入力する、というパターンが多いと思います。この場合も電子帳簿保存の要件の対象になるのでしょうか。
野上:国税庁は「1年間分をまとめて記帳する」ケースを明確に想定外としています。通常の業務処理期間として認められるのは原則2ヶ月以内で、国税庁資料(「電子帳簿保存法一問一答」問20)にも「課税期間中に記帳せず当該期間終了後にまとめて記帳することを委託する方法は、認められません」との記載があります。これに該当する場合、優良な電子帳簿保存とはみなされません。
まとめて入力している方も多いと思いますので、この75万円控除を受けられる事業者は限られてくるのかもしれませんね。
野上:原則2ヶ月以内という通常の業務処理期間で、こまめに記帳する運用に切り替えられるかどうかが、75万円控除を受けられるかどうかの分かれ目になると思います。新規で青色申告を始める方は、1月1日から記帳を始めていないケースも多いと思いますので、初年分から75万円控除を受けるためには、製品を提供する立場として早めの周知が必要だと感じています。
【実務のポイント】
法律上の保存義務者はあくまで事業者自身であるため、税理士に記帳代行を依頼している場合でも、顧客側が「保存の状態」を把握できるようにしておくことが望ましい。
弥生の今後の開発方針と、デジタル化への一歩
弥生の今後の開発状況や、リリース予定の機能について伺いたいと思います。
野上:令和9年分の確定申告に向けた法令対応は当然進めていきますし、AI-OCRの読み取りに適した様式への対応やe-Taxの要件についても改善を予定しています。また、マイナポータル連携についても、情報の取得や添付といった部分を昨年よりも改善した形でお出ししたいと考えており、機能改善として提供していく予定です。
製品としてのアピールポイントについても伺えますか。
野上:複式簿記での記帳経験がない方でも記帳自体ができる機能や、証憑から仕訳科目を推論して仕訳の形まで自動で作成する機能を提供しています。これはAIによる推論機能として位置づけていて、利用者の使い勝手や業務効率化に直結すると考えています。
AIによる推論機能というのは、具体的にはどのようなものでしょうか。
野上:「スマート証憑管理」と「スマート取引取込」という二つのサービスがあります。スマート証憑管理では、領収書や請求書といった証憑をアップロードし、そのデータをOCRで読み取ります。読み取ったデータをスマート取引取込で仕訳の形にし、「やよいの青色申告 オンライン」に取り込んで記帳する、という流れです。
この二つのサービスは、「やよいの青色申告 オンライン」を利用している方であれば無料でお使いいただけます。仕訳まで自動で作成されるので、記帳の難しさを感じている利用者の負担をかなり軽減できると考えています。スマート取引取込については、銀行やカードのデータも自動で取り込み、AIが自動で仕訳を作成するため、領収書などの証憑がない取引についても仕訳を作成できます。
個人事業主やフリーランスにとって、今回の税制改正は「デジタル化への対応」がそのまま「最大75万円の節税」となることから、これを機に関与先のデジタル化をすすめ、業務の効率化を図りたいところになります。
まずは顧客の会計ソフトの設定を見直し、業務効率化のためにデジタルシームレス保存を導入するなど、小さな一歩からデジタル化の準備を進めていきましょう。令和9年分確定申告期のスタートはあと4か月後です。早めの対策こそが、確実な節税とビジネスの効率化を両立させる最大の鍵となります。
- 野上 玲央 様
- 弥生株式会社
2024年に弥生株式会社に入社。経費精算を行う経費Nextのプロダクトオーナーとしてユーザー課題の発見から、開発ディレクション、リリース後の改善までを一貫して担当。2025年10月より「やよいの青色申告 オンライン」、「やよいの白色申告 オンライン」のプロダクトマーケティングマネージャーに着任し、ユーザー視点に立った新規獲得・継続利用の促進施策を推進している。
企業情報
- 項目
- 詳細
- 企業名
- 弥生株式会社
- 所在地
- 東京都千代田区外神田 4-14-1 秋葉原 UDX 21F
- 設立
- 1978年
- 代表者
- 代表取締役 社長執行役員 兼 最高経営責任者(CEO) 武藤 健一郎
- 事業内容
- 業務ソフトウェアおよび関連サービスの開発・販売・サポート
- 電話番号
- 050-3388-1000(IP電話)
- 受付時間
- 9:30~12:00 / 13:00~17:30 (土・日・祝日、および弊社休業日を除く)
- メール
- お問い合わせフォームより
- 公式サイト
- 弥生株式会社【公式】