
昨今、税制改正や新制度の導入が相次ぎ、税務調査を取り巻く環境は激変している。AIの活用が進む一方で、調査現場に立つ調査官の大量採用による若年化や再任用制度による高齢化、そしてビジネスモデルの多様化など、国税組織の内部でも構造的な過渡期を迎えているのが実態だ。本誌2026年5月号で掲載し反響を呼んだ「国税OB税理士座談会(相続税編)」に続き、今号では満を持して「法人税編」をお届けする。国税局や税務署の最前線を知り尽くした複数の国税OB税理士たちを招き、深刻化する税務署の人材不足、インボイス・電帳法のリアルな指摘状況など、忖度のない本音を語り合ってもらった。
語り手:ベンチャーサポートグループ所属 国税OB税理士
※個人の特定を防ぐため氏名は匿名記載とする。
目次
いま税務調査はどう変わったのか?
昨今は調査官の人数や採用数が減っている一方で、AIの導入が進み、国税側はそれらを活用して調査先を選定していると言われています。相続税の税務調査では文書や電話による「簡易な接触」の増加が目立ちますが、法人税の現場ではいかがでしょうか。
A氏:現状、簡易な接触が頻発しているという印象はありません。ただ、国税庁全体としては接触率を高めるために簡易な接触を奨励しており、今後増えていくことは間違いありません。
これは1科目や2科目に限定し、たとえば「交際費だけが突出している」「貸倒損失で数千万円計上されている」といった場合に、税務署へ呼び出して調査を行うという手法です。
B氏:私が所属するエリアでもまだそのような動きはありません。これから本格化していく段階なのだと思います。
調査官が事前にAIを使って分析し、それを踏まえて調査に来ているなと体感することはありますか。
C氏:この1年半で12件ほど調査がありましたが、現段階で「AIを選定に使ってきた」と肌で感じるような事例はまだありませんね。
B氏:直近の4月に調査を受けた際、調査官から「今年の10月あたりからAIによる選定が本格化しそうだ」というニュアンスの話を聞きました。秋以降、そうしたシステム連動の流れが少しずつ見えてくるのではないかと感じています。
「税務調査が厳しくなった」と感じる部分はありますか。
B氏:正直なところ、厳しさを感じないことの方が多いです。若い調査官の経験不足が目立つという話をよく耳にしますし、先輩として国税にいた立場から見てもそのように感じます。
A氏:現場に出ているのは専科研修を受ける前の1〜3年目の若手が中心で、そこに60代の再任用職員が指導担当として同行しているスタイルが多いです。20代の職員に対しては「もっと調査をすべき点があるのでは」と言いたくなるような場面もあり、国税組織としても過渡期で大変なのだなと痛感します。
調査を受ける側からすれば、そこまで悩まされることがないため、対応しやすい面もあります。
若い調査官の調査能力が低下していると感じられる背景には、どのような理由があるのでしょうか。
A氏:若手はやる気があっても調査に慣れていないため、個人の能力としてまだ発展途上です。問題は組織内における若手の比率が増えているため、全体的なパフォーマンスが低下しているように見える点です。
一方で、60代の再任用組は非常に経験豊富ですが、重加算税の賦課に余り積極的でない傾向があると感じます。そのため、今年私が対応した調査を振り返っても、話を進めやすい面が多々あったというのが本音です。
E氏:私が籍を置いている事務所では、まだ1件も調査の連絡が来ていませんが、代表税理士に状況を確認したところ、驚いたのは「帳簿が読めない」「貸借がわからない」という若手調査官が実際にいて、税理士側から指導するような場面もあるという話です。
これには、国税専門官の採用の多様化が背景にあると考えられます。昔は経済学部や法学部出身が主流でしたが、今は理系、文学部、農学部、さらには社会人経験者まで幅広く採用しています。「簿記とは何か」という段階からスタートする職員も多いため、税務署側も育成に非常に苦労しているのでしょう。
税務署側もかなり逼迫しているのですね。
E氏:税理士の立場からすれば組みやすい相手と言えますが、20代の若手と、再任用された60代のベテランの間には世代間ギャップもあり、意思疎通がうまく図れていない印象も受けます。
私が署長を務めていた頃、若い職員から「調査に行くのが怖い、何を見ていいか分からない」と相談されたことがありました。「あなたが怖いと思う以上に、納税者の方はもっと怖いと思っている。それだけ恐れられている立場なのだから、自覚を持って毅然と対応しなさい」と指導したことを覚えています。
法人数が増える中、頭数不足を補うために経験の浅い若手が出向いているのですね。
E氏:その通りです。基本的に指導を行うのは年配の再任用職員ですが、稀に国税局から降りてきたバリバリのエースが新人の同行としてやってくるケースがあり、その場合は教える側も気合が入っているため非常に厳しい調査になります。
30代や40代の中堅職員は、税務署ではなく国税局にいることが多いのでしょうか。
F氏:みんな国税局に吸い上げられています。国税局は一定の職員数を確保しなければならないため、税務署から優秀な中堅を引き抜きます。
その結果、税務署内には若手にとってOJTをしてくれる身近な先輩が不在となり、気づけば統括官などの年配者しかいないという状況が生まれています。これが教育の空回りや世代間ギャップを生む原因になっており、民間企業と同じような人材育成の課題が国税組織の中でも起きています。
E氏:局へ人が流れるだけでなく、「業務のセンター化」の影響も大きいでしょう。新人の職員はいきなりセンターの業務に対応できないため、どうしても中堅どころをセンターに集める必要があります。
私が現役の頃も、「資産税のエースをセンターに出してくれ」と言われました。署としては出したくないのが本音ですが、それだけ深刻な人材不足に苦しんでいるのが実態です。
マークされる業種とネットビジネスへの国税の限界
一般的にナイト系(夜の商売)などはマークされやすいですが、それ以外に調査に入りやすい会社の特徴はありますか。
H氏:やはり建設業や運送業は対象になりやすいですね。特に建設業は見積書や請求書など様々な角度から資料を確認しやすく、不正を見つけやすい特徴があります。
逆に飲食やバーなどは不正の可能性があっても、見抜くには相応のテクニックが必要なため、書類が揃っていて金額の桁が大きい業種の方が調査官としても着手しやすいです。
B氏:建設業は、一つひとつの取引の桁が大きいため、分析していくと問題点を見つけ出しやすいというメリットが調査官側にあります。
建設業のほかに、狙われやすい業種やトレンドはありますか。
B氏:地方によっては電気工事関係なども増えています。そうした業者が東京に流れている傾向もあり、今後東京でも狙われる確率が高くなると思います。他に、インバウンドに関連した輸出関連の取引も注目されています。たとえば中国の方が日本で商品を大量に購入して持ち出すようなケースなどです。
D氏:ここ3〜4年、国税庁は消費税の還付申告に対する調査に非常に力を入れています。「KSK(国税総合管理システム)」に預金情報や取引情報などあらゆるデータを投入し、同業他社との比較から過去3年間の申告書における異常値を探し出す仕組みが定着しつつあります。
業種そのものというよりは、データ上のリスク判定で高リスクと出た企業が選定されている状況です。そうして高リスク判定が出た企業の中から、最終的には調査を決定する統括官が、自身の得意な分野(たとえば建設業など)を考慮しながら選定を確定させていくという流れが一般的ですね。
最近ではSNSの投稿内容なども税務署に監視されていると言われますが、そうした公開情報もデータとして蓄積されているのでしょうか。
F氏:クローリング(自動情報収集)を行っていると思います。有価証券報告書などの上場企業の公開データや、不正計算が潜在すると思われる業種に関するネット情報を中心に収集しているはずです。人間の目で一つひとつ確認するのは不可能なため、特定のキーワードを設定して引っかかったものを自動で収集するシステムを活用しています。そうして集まった膨大なデータの中から、国税局の担当者がリスクのある案件を精査しており、今後はこの精査のステップもAIに判断させていくことになるでしょう。
ただ一方で、アフィリエイトやライバー、ECといったネットビジネスそのものに対しては、国税側はまだビジネスモデルを完全に理解しきれていないという弱さがあります。
選定を行う統括官自身がネットビジネスの仕組みを理解できていないため、仮に概況書に記載があっても、現場の調査官に「ここが怪しいから見てこい」という具体的な指示が出せないのです。どのように利益が出ているのかを組織として十分に把握しきれておらず、結果として選定から漏れてしまう傾向があります。
G氏:私もベンチャーサポートに来て初めて、アフィリエイトやライブ配信の投げ銭の仕組みを必死に勉強しました。やはり国税庁としてはまだアプローチが難しい分野なのだと思います。
最近の指摘は、何が多いのか
最近の調査現場で指摘が多い論点について教えてください。
I氏:直近で「雑収入の計上漏れ」の指摘が2件ありました。解体業者が古い金属を売却した収入を、社長がポケットマネーにしていた事例です。
金属スクラップの売却益ですね。
I氏:そうです。社長に「鉄くずの売却収入はありませんか」と事前に何度も確認したのですが、「ない」と言い張られていました。金額自体はそれほど大きくはありませんでしたが。結果として顧客との信頼関係の毀損に繋がってしまいました。
そうした雑収入の漏れは、平時のヒアリングで本当にないかを徹底して突き詰める必要がありますね。次に、インボイス制度や電子帳簿保存法についての指摘状況はいかがでしょうか。
A氏:ある程度金額の大きい取引に対しては調査で指摘を受けますが、まだインボイスの保存がないことだけで即否認されたケースは多くありません。
J氏:私が現役時代に税務署で審理担当として決議を見ていた経験から言うと、請求書等のエビデンスに登録番号の記載がなければ、仕入税額控除を100%控除対象にするというのは否認すると判断していました。
F氏:要件を満たしていないものをスルーしていると、後から会計検査院の監査で税務署側が指摘されてしまうため、現場の調査官も必死になります。
G氏:また、よくある勘違いとして、クレジットカードの利用明細書の保存だけで済ませているケースがありますが、明細書は請求書の代わりにはなりません。
H氏:免税事業者からの仕入に関する経過措置についても、帳簿の保存だけでいいと思い込んでいる方がいますが、実際には請求書等の保存はもちろん、帳簿に記載すべき一定の事項が網羅されている必要がありますので、指導を徹底しなければなりません。
F氏:一定の事項が記載された帳簿の保存だけで仕入税額控除が認められる特例として、古物商や質屋の取引があります。買取りの相手方が適格請求書発行事業者でなければ、インボイスの保存は不要ですが、代わりに古物営業法や質屋営業法に準拠した形で、相手方の氏名や住所などの記録を古物台帳に正しく残しておくことが要件となります。実際にこの記載要件を満たしているかを確認する目的で、税務調査が入ったケースもありました。
他に、海外向けの越境ECを行っている業者の場合、国内で仕入れた際の消費税について還付保留がかけられ、そこから派生して実地調査に切り替わるケースが増えていると感じます。
電子帳簿保存法に関しては、中小企業の対応状況や調査官の姿勢はどうですか。
F氏:現在、多くの納税者が困惑しているのは、電子取引のデータ保存義務化です。猶予期間を経て義務化されましたが、中小企業の現場ではタイムスタンプや検索性の確保といった要件を満たせていないのが実態です。
現段階で体制が整っていないからといって、税務署がいきなり青色申告の承認取り消しをするケースは稀だと思います。しかし、調査の際に整理されていないデータを見せられると作業が進まないため、調査官のストレスが蓄積するようであれば、今後は厳しい措置をとってくる可能性があります。
幸い、現在はクラウド型電子帳簿保存システム等の進化により、システマティックに電帳法に対応できる環境が整いつつあります。立ち会い時にスムーズに出力できる環境を、会計事務所側としても整備していくことが重要です。
社長個人の属性と公私の混同
調査時に社長個人の資産や財布の動きはどこまで見られているのでしょうか。
A氏:全件くまなく個人の通帳まで見るということはありません。しかし、中小企業において、法人と個人の財布が混同してしまうケースは、ままあります。この公私混同のリスクについては常に緊張感を持って指導にあたる必要があります。
担当者には、必ず「法人の経費と個人の支出は明確に分ける」という原則論を粘り強く伝えてもらい、その上でどうしても社長が押し切る場合は、発生する税務リスクの所在を経営者自身に認識してもらうというプロセスを徹底すべきです。そうしなければ、後から「税理士が大丈夫だと言った」と責任を転嫁されかねません。
税務署側は事前の選定段階ではそこまで個人の動きを掴んでいないものですか。
A氏:税務署の中には一般的な調査を行う部門のほかに、より大口の事案や深い調査を行う「特別調査班(特調)」があります。そうした強力な部門が動く場合は、事前の内偵調査の段階で、社長個人の資金調達資料や親族を含めた預金情報をすべて網羅した上で、満を持して法人の調査に乗り込んでくるというパターンも存在します。
事務所のリスクを回避する平時のチェックとコンプライアンス
最後に、会計事務所が取り組むべきコンプライアンスや、平時のチェック体制についてご意見をいただけますか。
F氏:税理士業界全体において、「コンプライアンスチェック」の重要性は一段と高まっています。営業的な観点から新規の受任件数を増やすことも大切ですが、事務所自身を守るブレーキ役としてのチェック体制も不可欠です。
例えば、反社会的勢力との取引リスクはもちろん、YouTuberなどのアカウント停止による急激な売上低下に伴う顧問料の貸倒リスクなどが挙げられます。また、情報商材ビジネスの中には詐欺的なスキームも少なくありません。万が一、顧問先が刑事事件などに発展した際、メディア等で「すべて税理士に任せていた」と釈明されれば、事務所自体の信用・評判に大きな傷がつきます。新規受任時のリスク診断や事前のスクリーニングは、これまで以上に慎重に行うべきですね。
非常に重要なご指摘です。
F氏:他に重要な論点として、「合同会社における事前確定届出給与」の問題があります。
事前確定届出給与は、原則として「その決議をした日から1ヶ月以内か会計期間開始の日から4ヶ月以内のいずれか早い日」までに税務署へ届け出る必要があります。しかし、合同会社は株式会社と異なり、定時株主総会のような明確な開催義務や役員の任期規定を設ける必要がありません。
令和7年2月に東京国税局が個別照会回答を出しました。国税局の回答としては、「合同会社であっても、特定の要件を満たしていれば事前確定届出給与を認める」というものでした。特定の要件というのは主に以下の4つです。
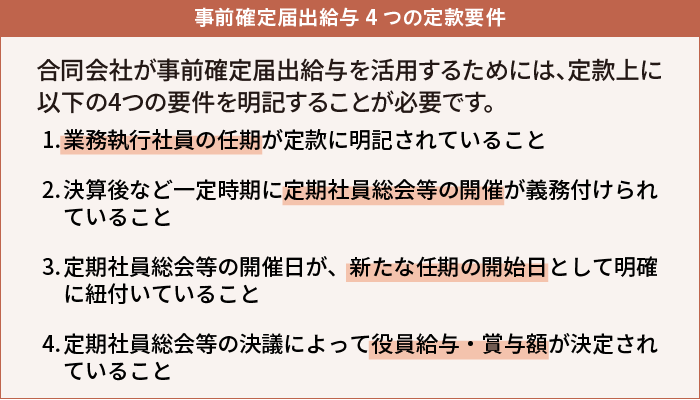
これらの要件を充足していない定款を使用している場合は、税務調査で否認されるリスクを避けるためにも、早急に対象となるお客様へ定款変更の提案などの対策を打つべきです。
もう一点、「旅費日当」を活用した節税についてはどうでしょうか。最近、高額な日当を設定する手法が流行っています。
A氏:これも今後大きな問題になると思います。近い将来、税制改正や通達の明確化によって、一定の規制が課されるのではないかと睨んでいます。
G氏:日当の本質は、出張先での昼食代や通信費、雑費など、出張に伴って個人の財布から出ていく細かな支出の補填です。そのため、実費を大幅に超えて手元に丸々残るような金額を設定している場合、その残額は「給与」となります。こういった日当の法的な原則論を、お客様にきちんと説明しなければなりません。
ただ、税務署側としても「その金額が世間一般の相場と比べて高いか安いか」を客観的に立証して全額否認するのは、労力がかかる割に税額としての実入りが少ないため、これまでは積極的に手を出してこなかったという背景があります。しかし、現場でグズグズと問い詰められて調査が長引く原因になるのは間違いありません。
F氏:旅費交通費に関してさらに気になるのは、どう見てもお盆休みや年末年始の時期に家族で沖縄へ旅行に行っていると思われる航空券代や、リゾートホテルの領収書が、旅費交通費として処理され、それに紐づけて旅費規程に基づき日当を支給しているケースです。
調査官に突っ込まれて私的旅行だと発覚した場合、「仮装隠蔽」とみなされ重加算税の対象となるリスクが高まります。法人税・消費税・源泉所得税の3税すべてを否認できるため、調査官にとっては非常に美味しい事案になってしまいます。必ず詳細な日報の添付を義務付けるなど指導が不可欠です。当社では、必要があれば、担当者に内容を確認してもらい適切に処理しています。
日報の作成・添付は、身を守るためにも絶対に不可欠ですね。
K氏:検算の時点で我々OBが気付いて指摘はするのですが、申告期限間際だと踏み込めないことも多いです。税務リスクがあるということは毅然と伝える平時の備えが欠かせません。
L氏:他によくあるのが、1人で食べた個人的な昼食代であるにもかかわらず、「相手と割り勘にして、1人分の領収書を会社名義でもらったから会議費だ」と主張するケースです。これは本当に業務としての実態がある会議なのか、常日頃からお客様に対して事実関係の確認を行っておく必要がありますね。
本日は貴重な国税現場の視点をありがとうございました。最新の調査動向や、業務における具体的な改善ポイントが明確になり、顧問先を守るための監査品質の改善に活かしていきたいと思います。