夜職に確定申告は必要?無申告がバレる理由や経費にできるものの範囲を解説
2026/11/19
目次
- 確定申告が必要な基準:専業・副業・働き方(給与か報酬か)に応じた申告ライン
- 無申告のリスクと注意点:手渡しやマイナンバー未提出でも把握される理由とペナルティ
- 会社や家族への身バレ対策:住民税の「自分で納付(普通徴収)」や扶養の注意点
- 経費にできる費用の範囲:ドレス代・美容費・同伴費用など、節税につながる経費の考え方
- 確定申告の進め方とプロの活用:3つの手順と夜職に強い税理士へ相談するメリット
キャバクラや風俗、ホストクラブなどの夜職で働いていると、「確定申告って自分もやらないとダメ?」「親や昼間の会社に夜職がバレたらどうしよう…」と不安を抱える方は多いのではないでしょうか。
「お給料は手渡しだからバレないはず」「マイナンバーを出していないから大丈夫」と考える人もいますが、それは大きな誤解です。
確定申告が必要なのにしないまま(無申告)放置していると、税務調査などをきっかけに税務署に把握され、本来の税金に加えて重いペナルティ(加算税など)が課されたり、そこから家族や会社に夜職が知られてしまうリスクが高まります。
この記事では、税理士監修のもと、夜職で確定申告が必要になる基準(いくらから?)をはじめ、無申告が把握される理由、会社や家族に知られにくくするための確定申告のやり方、そして経費にできるものの範囲までを徹底解説します。
正しい申告の知識を身につけて、税金トラブルや不安から解放されましょう!
確定申告をしていない(無申告)ことが税務署にバレる理由とペナルティ
「周りの子も申告していないし、自分も大丈夫だろう」と放置していると、思わぬタイミングで税務署からの指摘を受けることになります。ここでは、無申告が税務署に把握される仕組みと、そのリスクについて解説します。
現金手渡しでも「申告しなくて大丈夫」とはいえない
夜職ではお給料を「現金手渡し」で受け取るケースも少なくありません。「銀行口座を使っていないから証拠が残らないはず」と思いがちですが、現金払いであることやマイナンバーを出していないことだけを理由に、申告しなくても分からないと考えるのは危険です。
手渡しで受け取った現金であっても、以下のようなお金の流れから不審な点として察知されることがあります。
- 手持ちの現金を自分の銀行口座にまとめて預け入れた
- 高額な買い物や賃貸マンションの契約費用を現金で支払った
- クレジットカードの利用額やローン返済額が、申告している収入と見合わない
お金を口座に入れたり使用したりした時点で記録が残るため、現金手渡しだからといって申告しなくてよい理由にはなりません。
お店の支払調書や税務調査から収入が把握される
無申告が把握される大きなきっかけの一つが、「働いているお店への税務調査」です。
税務署はお店に対して税務調査を行う際、キャストやスタッフへのお金の支払いに関する帳簿や支払調書、出勤記録などを細かく確認します。お店側はお金を支払った経費として処理しているため、そこに記載されている名前や住所、支払金額から、個人側の無申告が特定されるケースがあります。
マイナンバーを提出していなくても、店側の顧客リストや振込名義、送迎の記録などから個人の特定が進められることもあります。
無申告で発生するペナルティ(無申告加算税・延滞税など)
確定申告が必要なのに期限内に申告・納税をしなかった場合、本来納めるべき税金に加えて、無申告加算税や延滞税などが課されることがあります。
| ペナルティの種類 | 内容 |
| 無申告加算税 | 期限内に申告しなかった場合に課される加算税です。税務調査で指摘を受けた後などは、納付すべき税額の各部分に応じて、原則15%〜30%の税率が適用されます(2023年分以降の所得税)。 |
| 重加算税 | 収入を隠すなどの隠蔽・仮装に基づく無申告の場合、その部分について、無申告加算税に代えて原則40%の税率で課されます。 |
| 延滞税 | 税金の納付が遅れた場合に課される利息に相当する税金です。原則として、本来の納期限の翌日から納付する日までの日数に応じて計算されます。 |
※加算税の税率は、申告の時期や過去の申告状況などによって軽減・加重される場合があります。また、一定の要件を満たす場合には、無申告加算税が課されないこともあります。
納付が遅れるほど延滞税の負担も増えるため、無申告に気づいたら、そのまま放置せずに対応することが大切です。
過去の無申告に気づいたら、早めに期限後申告する
過去数年分まったく確定申告をしていない場合でも、税務署から調査の事前通知を受ける前に自主的に申告(期限後申告)を行えば、ペナルティを大幅に軽くすることができます。
税務調査の事前通知を受ける前に自主申告した場合、無申告加算税の税率は原則5%まで軽減されます(要件を満たせば課されない場合もあります)。
放置し続けるのが最もリスクが高いため、過去の分であっても気づいた時点で早めに対処することが大切です。
夜職(水商売・風俗など)で確定申告が必要な基準は「いくらから」?
自分が確定申告をしなければならないかどうかは、「年間でいくら稼いだか」や「どのような契約形態か」によって決まります。
まずは、お店から受け取るお金が「給与」か「報酬」かを確認する
夜職で受け取るお金には、大きく分けて「給与」と「報酬(業務委託)」の2種類があります。
- 給与: お店の「従業員(アルバイト・パートなど)」として雇用されている形。
- 報酬: 個人事業主(業務委託)としてお店と契約している形。(※キャバクラ、ガールズバー、風俗などのキャストの多くはこちらに該当します)
なお、給与か報酬かは契約書や明細の名称だけでなく、実際の働き方(出勤の自由度や指示の有無など)を踏まえて判断されます。判断が難しい場合は、契約書や支払明細をもとに税理士などの専門家に確認してもらうと安心です。
専業で報酬を受け取る場合:年間所得104万円が目安
夜職一本で働き、お店から「報酬(個人事業主)」として受け取っている場合、年間の「所得」が104万円以下(令和8年・9年)であれば基礎控除により所得税はかかりません。
ここで重要なのは、「売上(受け取った金額の総額)」ではなく「所得」で判断するという点です。
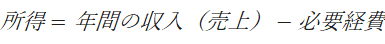
例えば、夜職で年間300万円稼いでいても、衣装代やヘアメイク代などの適切な必要経費が200万円かかっていれば、所得は「100万円」となり、ほかに所得がなければ所得税の確定申告は原則不要となります。
ただし、104万円を超えた場合でも社会保険料控除などによって所得税がかからないケースや、あらかじめ源泉徴収された税金の還付を受けるために申告した方がよいケースもあります。また、過去の年分(2025年以前)を遡って申告する場合は当時の基礎控除額(95万円など)が適用されるため注意してください。
💡住民税についての補足
所得税の基礎控除額(104万円)と、自治体に納める「住民税」の基礎控除額(43万円)は異なります。所得税がかからない金額であっても、住民税の申告が必要になる場合があります。
給与として受け取る場合:年末調整の有無や掛け持ち状況を確認する
お店から「給与」としてお給料を受け取っている場合は、以下の状況によって申告の要否が決まります。
- 1か所の店舗から給与を受け取り、年末調整が済んでいる場合: ほかに申告が必要な事情がなければ、原則として確定申告は不要です。
- 昼職と夜職の両方から給与を受け取っている場合: 年末調整されなかった給与の収入金額と、その他の所得の合計が20万円を超える場合などに確定申告が必要となります。
副業で報酬を受け取る場合:夜職の年間所得20万円超が一つの目安
昼間は会社員やパートとして給与を受け取り、夜職で「報酬」を得ている場合、夜職の年間所得(収入から必要経費を差し引いた額)が20万円を超えると、原則として所得税の確定申告が必要です。
これは、給与収入が年間2,000万円以下で、1か所から受け取る給与のすべてが源泉徴収の対象となっているなど、一定の条件を満たす給与所得者についての基準です。申告の要否を判断するときは、次の点にも注意しましょう。
- 夜職以外の所得も確認する: 給与以外の所得(キャストとしての所得やほかの業務委託の仕事など)による所得がある場合は、原則としてそれらも合算して20万円を超えるか判断します。
- 控除を受けるために申告する場合は、副業所得も申告する:医療費控除や住宅ローン控除(初年度)などのために所得税の確定申告をする場合は、20万円以下の副業所得も併せて申告する必要があります。
- 住民税の申告は別に確認する: 所得税の確定申告が不要でも、お住まいの自治体へ住民税の申告が必要になる場合があります。
お店に所属せず個人で活動している場合も、基本的な基準は同じ
店舗に所属せず、個人で集客を行っているフリーランスの風俗キャストや出張コンパニオン、SNS等を通じて個人で活動している場合でも、申告が必要となる基本的な基準は同様です。日頃から帳簿をつけ、収入と経費の記録を正確に残しておきましょう。
会社や家族に夜職を知られたくない人が、確定申告で確認すべきこと
「確定申告をしたら、昼間の会社や実家の親に夜職がバレてしまうのでは?」と心配される方は非常に多いです。ここでは知られにくくするためのポイントを解説します。
住民税の金額から、会社に副業を気づかれることがある
副業で夜職をしていることが会社に知られる主な原因は、「住民税」です。
通常、会社員の住民税は給与から毎月天引き(特別徴収)されています。確定申告をすると、夜職で稼いだ分の所得データも自治体に送られるため、何もしないと「昼職の給料+夜職の所得」を合算した住民税の通知が会社に届きます。
会社側が「給与に対して住民税の請求額が高い=他に収入がある」と推測することが、副業発覚のきっかけになります。
報酬分の住民税は「自分で納付」を選択してリスクを抑える
夜職の収入が事業所得や雑所得(報酬)に当たる場合、確定申告書で住民税の徴収方法を【自分で納付(普通徴収)】に選択することでリスクを抑えられます。
確定申告書を作成する際、住民税に関する事項の欄で「自分で納付」にチェックを入れると、
- 昼職の住民税: 従来通り会社でお給料から天引き
- 夜職の住民税: 自宅に届く納付書を使って、コンビニ等で自分で支払い
と納付方法を分けられる場合があります。
ただし、夜職の収入も「給与」として受け取っている場合や、申告内容・自治体の取扱いによっては特別徴収にまとめられるケースもあります。会社に知られないことを保証するものではないため、具体的な取り扱いはお住まいの自治体(税務課)に確認しておくと安心です。
納付書の送付先や扶養の条件も確認する
住民税の選択以外にも、以下の点に注意が必要です。
- 納付書の送付先確認: 実家暮らしの場合、自宅に届いた納付書を家族に見られる可能性があります。送付先住所を自分できちんと受け取れる場所にしておくなどの配慮が必要です。
- 親や配偶者の扶養: 学生や既婚者で家族の扶養に入っている場合、一定の所得を超えると税法上の扶養控除や配偶者控除の対象外となり、家族の税負担が増えることで夜職が発覚するケースがあります。なお、税法上の扶養と社会保険(健康保険・年金)の扶養基準は異なるため、それぞれ確認が必要です。
夜職の確定申告で「経費」にできるもの・できないもの一覧
夜職の確定申告では、 経費にできる支出と、できない支出を区別し、適切に計上することが大切です。
ここでは、夜職の収入を「報酬」として受け取り、事業所得・雑所得として申告する場合の経費について、具体例とともに解説します。
なお、給与として受け取っている場合は給与所得控除が適用されるため、原則として同じ方法で必要経費を直接差し引くことはできません。
経費にできる可能性があるもの|仕事用のドレス代・ヘアメイク代・同伴の飲食代など
仕事上の必要性を合理的に説明でき、私生活と明確に区分できる支出であれば、必要経費として認められます。
- 衣装・備品代: お店のみで着用するドレス、スーツ、仕事用靴、仕事用バッグなど
- 美容・セット代: 出勤のためのヘアセットサロン代、仕事専用のメイク用品など
- 交際費・営業費: お客様との同伴・アフターの飲食代、プレゼント代、お礼状の切手代など
- 交通費: お店までの電車代、タクシー代(遅くなった場合の送迎代含む)、ガソリン代など
- 通信費: お客様との連絡や集客に使っているスマホ利用料のうち仕事に使用した部分
経費にできないもの|私生活の支出・所得税・住民税など
仕事とは直接関係のないプライベートな支出は、経費にできません。
- 私服・プライベート用品: 普段着として着用する服、プライベート用のバッグ・貴金属
- 私生活の食事代: 友人や家族とのプライベートな外食費
- 税金や罰金: 所得税、住民税、交通違反の反則金など
仕事と私生活の両方で使うものは、業務分だけ区分して計上する
家賃やスマホ代など、「仕事とプライベートの両方で使っている費用」については、全額を経費にするのではなく業務に使った割合を算出して計上します(家事按分)。
- スマホ代: 仕事用の連絡や集客に使っている割合(例:全体の50%)を算出して計上する。
- 家賃: 自宅の一部を仕事専用スペース(衣装保管や事務作業等)として使用している場合、使用面積や使用時間などの合理的な基準をもとに按分して計上する。
なお、まつ毛エクステや普段も使う化粧品などの美容費は、私生活との区分が難しいため税務調査で指摘を受けやすい項目です。個別の判断に迷う場合は税理士へ確認しましょう。
領収書がない場合は、支払いを確認できる資料と記録を残す
「ヘアメイク代で領収書が出なかった」「電車代の領収書がない」という場合でも、支払いの事実を証明できる資料があれば対応可能です。
- クレジットカードの利用明細や銀行の振込履歴
- 出金伝票やメモ: 「日付・支払先・内容・金額」を記録しておく
- 購入履歴画面や予約完了メールのスクリーンショット
夜職の確定申告を行うための3ステップ
確定申告の手続きは、以下の3ステップで進めます。
STEP1:支払明細・領収書など、収入と経費が分かる資料を集める
まずは1年間(1月1日〜12月31日)の収入と支出が分かる資料を集めます。
- お店からもらった支払明細書(※手取り額ではなく、源泉徴収される前の「総報酬額」や「源泉徴収税額」を確認します。給与の場合は源泉徴収票)
- 仕事で使った費用の領収書・レシート・出金伝票
- 銀行口座の通帳やクレジットカードの利用明細
STEP2:収入と経費を帳簿にまとめる
集めた資料をもとに、取引の日付・収入・経費などを帳簿に記録し、年間の収支を把握します。会計ソフトを活用したり、Excelなどで日付・支払先・金額・内容をまとめておくと作業がスムーズです。
STEP3:確定申告書を作成・提出し、必要な税金を納める
集計した数値をもとに「確定申告書」を作成します。国税庁の「確定申告書等作成コーナー」を利用すれば、画面の案内に沿って入力することでスムーズに書類を作成できます。
作成した申告書は、原則として翌年2月16日〜3月15日の間(※期限が土日祝日の場合は翌営業日)に税務署へ提出し、期限までに納税を行います(振振替納税を利用する場合は別途指定日に引き落とされます)。
なお、あらかじめ報酬から所得税が源泉徴収されている場合、確定申告で精算することで払いすぎた税金の還付を受けられるケースもあります。
夜職の確定申告を税理士に相談するメリット
「計算が苦手」「領収書が溜まって手につかない」「過去数年分が無申告で不安」という方は、税理士へ相談・依頼するのが確実です。
守秘義務のある専門家に、夜職の収入も相談できる
税理士には法律に基づいた守秘義務があります。正当な理由なく業務上知り得た相談内容や個人の事情を第三者に漏らすことは固く禁じられています。
夜職の業界に詳しい税理士であれば、業界特有の事情にも理解が深く、安心して相談することができます。
経費や控除の判断を任せて、適切な申告につなげられる
どこまで経費にしてよいか自分で判断するのは難しく、控えめにしすぎて税金を払いすぎたり、誤った計上で指摘を受けたりするリスクがあります。
プロの税理士に相談することで、法令に則った適切な経費計上と節税のアドバイスを受けることができます。
記帳や申告の負担を減らし、過去の無申告も相談できる
契約内容に応じて、領収書の整理から帳簿づけ、申告書の作成・提出まで依頼できるため、手続きの手間を大幅に削減できます。
また、過去の無申告についても税務署への事前相談や期限後申告のサポートを任せることが可能です。
まとめ
夜職に従事している場合でも、年間の所得が一定の基準を超えていれば確定申告が必要になります。
「手渡しだからバレない」と思って放置してしまうと、後から大きなペナルティや身バレのリスクを招くことになります。
正しい知識を持って申告を行えばリスクを最小限に抑えることができますので、不安がある方や過去の申告漏れでお悩みの方は、早めに税理士などの専門家へ相談してみましょう。
関連記事
人気記事ランキング
記事を検索する
カテゴリー