副業が会社にバレない方法:普通徴収への変更や法人設立で対策しよう!
2026/11/19
目次
副業を始めたいものの、勤務先で禁止されている場合、こっそりバレずに行うことは出来ないか?と悩む人は少なくありません。
副業を会社に隠して行うとき、最も注意が必要なのが住民税です。
副業で所得が増えると、それに連動して住民税も増えますが、その税額から勤務先に副業を疑われることがあるためです。
こうしたリスクを減らすには、副業の事業所得分の住民税を普通徴収にする、あるいは法人を設立して役員報酬を0円にするといった対策を講じましょう。
ただし、副業としてアルバイトやパートを行う場合は、こうした対策ができないため、会社にバレやすくなってしまいます。
この記事では、副業が会社にバレるしくみと、個人・法人それぞれでできる対策について解説します。
副業が会社にバレる主な原因は住民税の増加
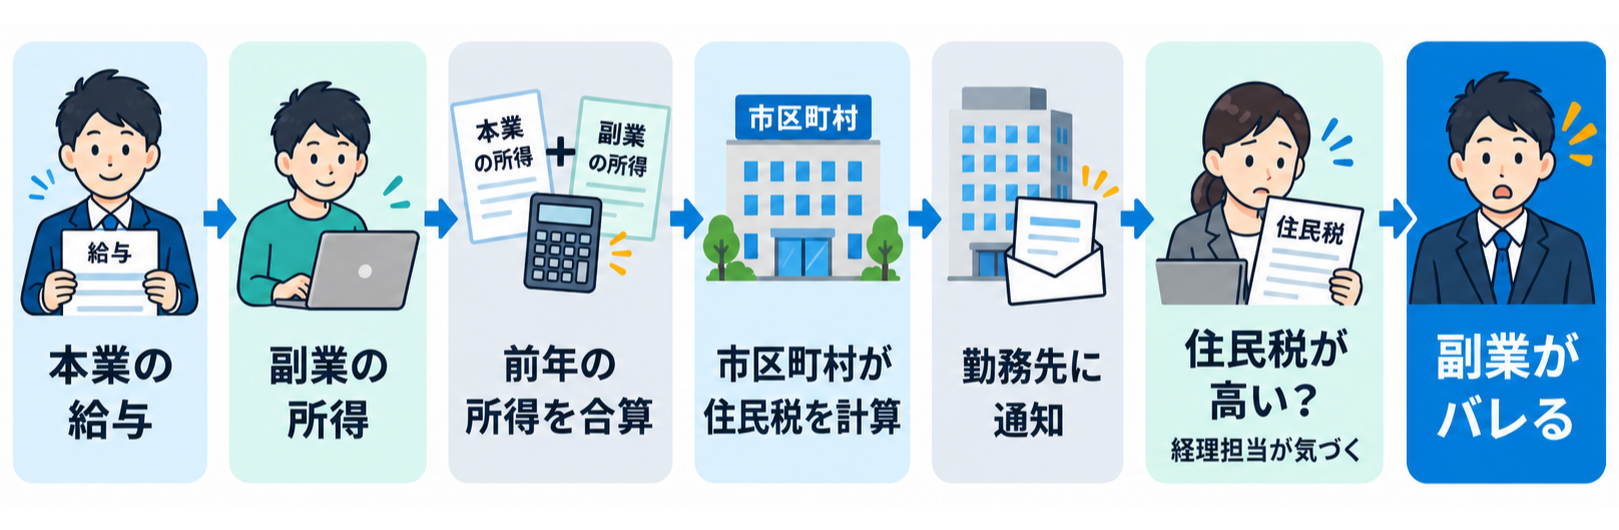
副業が勤務先に知られる主な原因の1つが、住民税の増加です。
住民税は、本業の給与と副業で得た所得を合計した、前年の所得などをもとに計算されます。
会社員の場合、住民税は通常は勤務先の給与から天引きされるため、市区町村が計算した住民税額は勤務先に通知されます。
そのため、副業分の住民税も本業の給与から天引きされる場合、本業の給与だけから想定される金額より住民税が高くなることがあります。
これを見た経理担当者などが「自社で支払っている給与に対して住民税が高い」と気づき、ほかにも収入があるのではないかと疑うことで、副業がバレてしまうのです。
確定申告しなくても副業収入が把握される場合がある
こうしたしくみを知ると「副業の所得を確定申告しなければ、住民税も増えず、会社にバレないのでは?」と考えるかもしれません。
しかし、本人が確定申告をしなくても、副業収入が自治体に把握されるケースがあります。
たとえば副業としてアルバイトをしている場合、アルバイト先には原則として、従業員に支払った給与を「給与支払報告書」にまとめ、市区町村へ提出する義務があります。
これにより、市区町村は本人が確定申告をしなくても、本業とアルバイト両方の給与を把握し、住民税を計算できます。
副業がパート・アルバイトの形態だと、どうしても本業の勤務先に通知される住民税の額は多くなります。
一方、業務委託やフリーランスとして副業をしている場合は、原則として本人が所得を申告します。
そのため、この申告を行わなければ、副業で得た所得が住民税には反映されません。
しかし、あとから税務調査などで無申告が発覚すれば、過去にさかのぼって税金を納めなければならず、延滞金が発生するリスクもあります。
副業を勤務先に知られたくない場合は、申告を怠るのではなく、必要な申告を行ったうえで住民税の納付方法を工夫する必要があります。
「副業の収入が月1万円など低額の場合は、確定申告しなくてもいい」という誤解をよく見かけます。
確かに会社員(給与所得者)の場合、副業などの所得が年間20万円以下であれば、所得税の確定申告は不要です。
しかし、これは所得税に限った話であり、今回の問題点である「住民税」に関しては、1円以上の副業による所得があれば、原則として市区町村への申告が必要になります(所得税の確定申告をする場合は住民税の申告は不要)。
個人で副業する場合:住民税を普通徴収にする
パートやアルバイトとして働くのではなく、個人で副業をする場合、副業分の住民税を「普通徴収」にすることで、勤務先に副業を知られるリスクを減らせます。
普通徴収とは、勤務先の給与から天引きするのではなく、自分で住民税を納付する方法です。
本業の給与に対する住民税はこれまでどおり勤務先で天引きし、副業で得た所得に対する住民税だけを自分で納付することで、勤務先に通知される住民税額に副業分を含めないようにすることが可能です。
普通徴収を希望する場合は、確定申告書の第二表にある「住民税・事業税に関する事項」のうち、「給与、公的年金等以外の所得に係る住民税の徴収方法」で「自分で納付」を選択します。
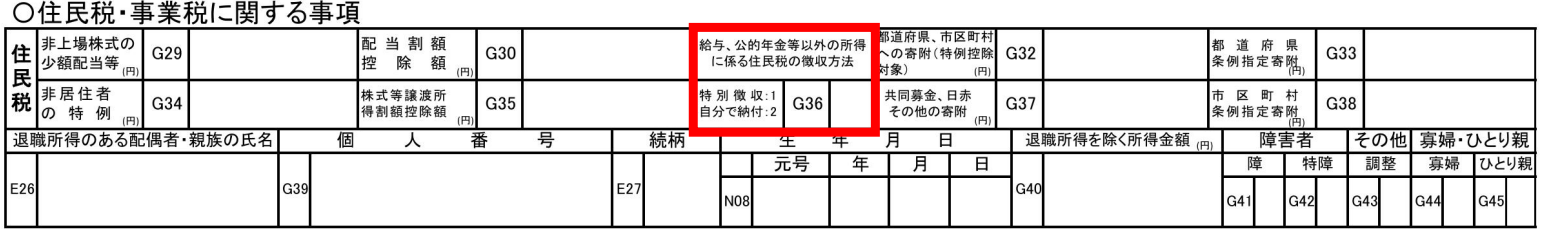
引用:申告書第一表・第二表【令和7年分以降用】|税務署(PDF)を加工して作成
https://www.nta.go.jp/taxes/shiraberu/shinkoku/yoshiki/01/shinkokusho/pdf/r07/01.pdf
e-Taxで確定申告する場合も、住民税の徴収方法を選択する画面で同様に指定できます。
所得税の確定申告をせず、市区町村に住民税の申告をする場合は、住民税申告書で納付方法を指定します。
普通徴収の注意点
普通徴収を選択できるのは、原則として給与以外の副業所得にかかる住民税です。
たとえば、業務委託によるWebライティングや動画編集など、事業所得や雑所得に該当する副業であれば、普通徴収を選択できます。
一方、アルバイトやパートなどの給与所得では、原則として副業分の住民税を普通徴収にすることはできません。
本業と副業の給与を合算して住民税が計算され、本業の勤務先からまとめて天引きされます。
ただし、一部の自治体では副業分の給与に対する普通徴収を認めているため、住んでいる市区町村に確認するとよいでしょう。
法人を設立する場合:役員報酬を0円にする方法もある
副業を個人ではなく法人として行い、役員報酬を0円にすることも、勤務先に副業を知られるリスクを減らす方法の1つです。
個人で副業をする場合は、副業で得た所得が本人の住民税の計算対象になります。
一方、法人で事業を行う場合、事業の利益は法人の所得となり、代表者個人の所得とは区別されます。
そのため、法人を設立して役員報酬を0円にすれば、その利益を理由に代表者個人の住民税が増えることはありません。
これにより、個人の住民税の増加から副業を疑われるリスクを避けられます。
ただし、法人で得た利益はあくまで会社のお金です。役員報酬という形で受け取らないのであれば、代表者が生活費などに自由に使うことはできません。
さらに、法人を設立する場合は、合同会社なら最低6万円、株式会社なら最低15万円の登録免許税がかかります。
設立後も法人税の申告などが必要となり、赤字であっても原則として法人住民税の均等割が発生します。
こうした点から、少額の副収入を得るためだけに法人を設立することは、必ずしも合理的とはいえません。
一方、副業を継続的な事業として育て、利益を法人内に残して運営していく予定がある場合には、役員報酬0円での法人設立も検討できるでしょう。
住民税以外の経路でも副業が会社にバレることはある
住民税を普通徴収にしたり、法人を設立して役員報酬を0円にしたりしても、副業が勤務先に知られる可能性はあります。
よくあるのが、副業をしているところを同僚や知人に見られたり、副業について話した相手から勤務先に情報が伝わったりするケースです。
また、SNSやWebサイトに副業の活動内容や本名、顔写真などを公開している場合、そこから勤務先の関係者に見つかる可能性もあります。
さらに、副業先でも社会保険の加入要件を満たす場合は、社会保険の手続きから副業が知られる可能性があります。
本業と副業の両方で健康保険・厚生年金保険の加入要件を満たす場合は、「二以上事業所勤務届」の提出が必要です。
この場合、両方の勤務先から受け取る報酬をもとに社会保険料が計算され、それぞれの勤務先に保険料額などが通知されるため、副業をしていることに気づかれる可能性があります。
参考:複数の事業所に雇用されるようになったときの手続き|日本年金機構
https://www.nenkin.go.jp/service/kounen/tekiyo/hihokensha1/20131022.html
ただし、社会保険への加入要件は、副業の形態によって異なります。
副業の形態別の、社会保険の取り扱いは以下のとおりです。
| 副業の形態 | 社会保険への加入 |
| アルバイト・パート | 勤務時間や勤務先の企業規模など、一定の要件を満たす場合に加入 |
| 個人事業主 | 事業主本人は加入対象外 |
| 法人の代表者・役員 | 役員報酬0円なら原則として加入対象外。報酬があり、継続的な経営への従事などの要件を満たせば加入 |
参考:パート・アルバイトの方への社会保険の適用について|厚生労働省
https://www.mhlw.go.jp/tekiyoukakudai/seido/tanjikan/
このように、住民税の対策だけで副業がバレる可能性を完全になくすことはできません。
また、勤務先が副業を禁止・制限している場合は、発覚した際に就業規則違反を問われる可能性もあります。
税金面の対策だけでなく、勤務先の就業規則についても確認しておくことが重要です。
この記事のまとめ
副業が勤務先にバレる主な原因の1つが、住民税の増加です。
業務委託など給与以外の所得を得る副業では、住民税を普通徴収にして自分で納付することで、勤務先に知られるリスクを減らせます。
ただし、アルバイトなどの給与所得では、原則としてこの方法を利用できません。
また、法人を設立して役員報酬を0円にすれば、法人の利益が直接個人の住民税に反映されることはありません。
一方、法人設立・維持には費用がかかり、住民税以外の経路から副業が知られる可能性も残ります。
副業の内容や事業規模に応じて適切な方法を選び、確定申告や法人設立について判断に迷う場合は、税理士に相談するとよいでしょう。
関連記事
人気記事ランキング
記事を検索する
カテゴリー